Noticias ODECU

ODECU advierte que reforma a la Ley de Fraudes debilita la protección de los consumidores

La organización valoró avances del proyecto MK4 en simplificación de trámites y seguridad de la cadena de pagos, pero advirtió que reemplazar el estándar de dolo o culpa grave por culpa leve y presumir negligencia ante operaciones con autenticación reforzada, sin otras consideraciones, traslada hacia los usuarios riesgos que no están en su esfera de control. La Organización de Consumidores y Usuarios de Chile, ODECU, manifestó su preocupación por algunos de los cambios a la Ley N° 20.009 incluidos en el proyecto de Reforma al Mercado de Capitales y Financiamiento de la Casa Propia, conocido como MK4, ingresado al Congreso el 9 de septiembre bajo el Boletín N° 18.643-05. La iniciativa se encuentra actualmente en su primer trámite constitucional. Hacienda Entre sus modificaciones, el proyecto propone reemplazar en distintas disposiciones el actual estándar de dolo o culpa grave del usuario por uno de culpa leve. Además, incorpora un nuevo artículo 4 ter que presume culpa leve cuando una operación desconocida haya sido realizada mediante autenticación reforzada. Para ODECU, perseguir el autofraude es necesario, pero ello no debiera traducirse en una reducción general de la protección para millones de personas que utilizan sistemas digitales cuyo diseño, seguridad y funcionamiento no controlan. “Quien deliberadamente intenta aprovecharse del sistema debe responder. Pero la existencia de fraude no puede convertirse en una razón para disminuir la protección de las víctimas reales”, señaló Stefan Larenas Riobó, presidente de ODECU. Autenticar no significa consentir Uno de los principales reparos de ODECU se relaciona con la presunción asociada a la autenticación reforzada. “Autenticar una operación no significa necesariamente consentirla. Una persona puede entregar una clave o confirmar una transacción después de haber sido engañada mediante phishing, vishing, suplantación o ingeniería social. El uso de un segundo factor no demuestra, por sí solo, que haya querido realizar esa operación”, explicó Larenas. La organización advierte que estos fraudes tampoco pueden analizarse únicamente desde la conducta final del usuario. Los delincuentes pueden disponer previamente de información como nombre, teléfono, banco, productos contratados u otros datos obtenidos mediante filtraciones o brechas de ciberseguridad, incluso del mismo proveedor, lo que permite construir engaños mucho más convincentes. “Si quien contacta a la víctima conoce antecedentes que razonablemente deberían estar protegidos, no basta con concluir que el cliente fue negligente porque entregó una clave. También corresponde preguntarse de dónde salió esa información y qué medidas adoptaron las instituciones para protegerla y prevenir fraudes”, agregó el presidente de ODECU. Más exigencias de prueba para las instituciones Para ODECU el proyecto también debiera aumentar la calidad de la evidencia exigida a los emisores. No debería bastar con demostrar que se utilizó una contraseña o un segundo factor. La institución debiera poder explicar cómo operó la autenticación, si existieron alertas, si la transacción se apartaba del comportamiento habitual del cliente y qué mecanismos de prevención fueron activados. “La seguridad digital es parte del servicio financiero. No puede descansar exclusivamente en cuánto cuidado tuvo una persona frente a técnicas de engaño cada vez más sofisticadas”, afirmó Larenas. Aspectos que ODECU valora La organización también reconoce avances dentro de la propuesta, como la estandarización de la declaración jurada, la posibilidad de realizar electrónicamente la denuncia y la extensión de obligaciones de seguridad a otros participantes de la cadena de pagos. ODECU considera positivo que procesadores, subadquirentes, marcas de tarjetas y otros actores puedan asumir responsabilidad cuando hayan contribuido al fraude o a la imposibilidad de prevenirlo. El proyecto contempla expresamente el derecho del emisor a repetir contra otros participantes que hayan contribuido al fraude por acción u omisión. “La persona afectada necesita una vía clara y sencilla. No corresponde exigirle que descubra si la falla ocurrió en el banco, en un procesador, en una fintech o en otro participante. Esa discusión debe resolverse entre quienes forman parte profesionalmente del sistema”, sostuvo Larenas. Finalmente, ODECU llamó a que la discusión legislativa mantenga un equilibrio entre la persecución efectiva del autofraude, la responsabilidad de los proveedores y la protección de quienes son víctimas de fraudes financieros, evitando que los cambios terminen trasladando hacia los consumidores riesgos que corresponden al funcionamiento y seguridad del sistema de pagos.

ODECU advierte que reforma a la Ley de Fraudes debilita la protección de los consumidores Leer más »
Cyber Monday 2026: compra informado y guarda respaldo de cada etapa

Durante eventos masivos de comercio electrónico como Cyber Monday 2026, la rapidez de las ofertas puede llevar a comprar sin revisar todos los antecedentes. Por eso, la principal recomendación es no dejarse llevar únicamente por el porcentaje de descuento y comparar precios antes de tomar una decisión. También es importante verificar exactamente qué producto se está comprando, incluyendo modelo, características, condiciones de la oferta y precio final. Antes de pagar, conviene revisar además cómo será la entrega y, si corresponde retiro en tienda, confirmar en qué sucursal estará disponible y desde qué fecha. Compara antes de comprar Un porcentaje de descuento elevado no siempre permite saber si la oferta realmente es conveniente. Antes de comprar, revisa los precios que el producto ha tenido previamente y compara entre distintos proveedores. Junto con ello, confirma que el producto anunciado corresponda exactamente al que necesitas. Revisa modelo, características, condiciones de la promoción y cualquier restricción asociada a la compra. Revisa el precio total y las condiciones de entrega Antes de finalizar la compra, verifica el precio total que pagarás y las condiciones de despacho o retiro. Si elegiste retiro en tienda, asegúrate de saber en qué sucursal debes retirar el producto y desde qué fecha estará disponible. De acuerdo con la interpretación del SERNAC señalada en este contenido, el retiro en tienda no debería generar un cobro adicional cuando esa modalidad forma parte de las condiciones ofrecidas por el proveedor al momento de la compra. Guarda todos los antecedentes de la compra Conserva capturas de la oferta, pantallazos, comprobantes de compra, boletas, correos y cualquier información relacionada con la fecha y lugar de retiro. Estos documentos pueden ser fundamentales si posteriormente existe un incumplimiento. Al recibir el producto, revisa inmediatamente su estado. Si detectas una falla, daño o diferencia respecto de lo ofrecido, documenta el problema con fotografías y comunícate con la empresa cuanto antes.

Cyber Monday 2026: compra informado y guarda respaldo de cada etapa Leer más »

ODECU pone nota roja a la postventa digital: desempeño promedio alcanza sólo 30 de 100

La investigación evaluó los canales de WhatsApp de doce empresas financieras, de telecomunicaciones y del retail. Sólo tres lograron conectar efectivamente al consumidor con una persona, mientras ninguna entregó un folio formal ni informó un plazo de resolución. Sólo tres de las doce empresas evaluadas consiguieron conectar al consumidor con una persona durante una gestión de postventa mediante WhatsApp. Ninguna entregó un folio, ticket o código que permitiera acreditar formalmente el requerimiento, ni informó un plazo claro para resolver el problema planteado. Estos fueron los principales hallazgos del estudio de ODECU “Atención Automatizada y Protección del Consumidor en la Postventa”, ejecutado con el Fondo Concursable administrado por el SERNAC que analizó si estos canales facilitan el ejercicio de derechos o se convierten en una barrera en la práctica. Mediante la metodología de cliente incógnito, se evaluó a BancoEstado, Banco Ripley, Bci mediante Normaliza, Tenpo, Entel, Movistar, ClaroVTR, WOM, Falabella, Mercado Libre, Paris y Ripley. Se simuló un reclamo de postventa distinto para cada sector. Cada recorrido fue calificado mediante el Índice de Atención Automatizada, IAA, creado por ODECU para medir transparencia, escalamiento humano, trazabilidad, información de plazos e inclusión y diseño justo. Las doce observaciones promediaron sólo 30 puntos sobre 100, resultado que el propio IAA clasifica en el tramo Bajo. La postventa falla en lo esencial: trazabilidad y plazos La transparencia fue la dimensión con mejor desempeño, con 75% del puntaje máximo. Sin embargo, los resultados disminuyeron en los aspectos necesarios para transformar la conversación en una gestión efectiva. El escalamiento humano obtuvo 33,3%; la inclusión y el diseño justo, 25%; la información de plazos, 12,5%; y la trazabilidad, apenas 4,2%. Sólo BancoEstado, Banco Ripley y Paris concretaron una conexión con una persona. Falabella y WOM aceptaron la derivación, pero la atención humana no se produjo durante la observación. En los demás casos hubo bloqueos, reinicios, menús rígidos o redirecciones hacia otras plataformas. “Un promedio de 30 puntos sobre 100 es una nota roja para la postventa digital que observamos. La digitalización puede facilitar la atención, pero no puede transformarse en una barrera para reclamar. Un chatbot que conversa, pero no entrega respaldo, no informa plazos y tampoco permite llegar a una persona, deja al consumidor en una situación de incertidumbre y desprotección”, afirmó Stefan Larenas Riobó, presidente de ODECU. En servicios financieros, BancoEstado obtuvo 80 puntos y Banco Ripley 70. Bci alcanzó 20 y Tenpo 10. En telecomunicaciones, WOM obtuvo 40 puntos, Entel y Movistar 20, y ClaroVTR 0. Ninguna de las cuatro empresas concretó la atención humana. En retail y comercio electrónico, Falabella y Paris obtuvieron 40 puntos y Ripley 20. Mercado Libre registró 0 porque no se identificó un WhatsApp público aplicable. Esto refleja la indisponibilidad del canal, no la evaluación de un chatbot. ODECU advierte que los resultados corresponden a un recorrido específico, en una muestra intencional y no probabilística, y no constituyen un ranking general entre sectores, porque en cada categoría se plantearon problemas diferentes. La principal brecha fue la trazabilidad. Sin una referencia verificable, el consumidor puede tener dificultades para demostrar que inició una gestión, conocer su estado o retomarla. La información temporal presentó una situación similar. BancoEstado, Banco Ripley y Falabella avisaron sobre congestión o demora, pero ninguna empresa comunicó cuándo debería producirse una solución. El estudio distingue entre saber que se está esperando y saber cuándo debería resolverse el requerimiento. La dificultad para reclamar puede llevar al consumidor a desistir Como complemento, el estudio incorporó una encuesta respondida por 64 personas, 19 de ellas de 60 años o más. Un 92,2% declaró haber abandonado alguna vez una gestión digital de postventa porque resultaba demasiado difícil, repetitiva o lenta. Entre quienes habían realizado una gestión durante los doce meses anteriores, la cifra alcanzó 94%. Las experiencias declaradas coinciden con las fricciones observadas: 54,7% tuvo que repetir información; 53,1% fue devuelto al inicio; 51,6% no encontró una opción adecuada; y 35,9% recibió la indicación de que sería atendido por una persona, pero esa atención no se concretó. Además, 96,9% espera una vía clara hacia una persona cuando el chatbot no puede resolver; 95,3% considera importante recibir un folio; 93,8% valora saber que interactúa con un sistema automatizado; y 84,4% espera un plazo concreto de respuesta. Ante este escenario, ODECU llama a las empresas a entregar constancias verificables, informar plazos concretos, asegurar un escalamiento humano efectivo, conservar la continuidad entre canales y ofrecer alternativas cuando falten antecedentes. También plantea que el SERNAC y los reguladores sectoriales deben avanzar en criterios de trazabilidad, continuidad, información temporal, recuperabilidad e inclusión. “No se trata de exigir que toda interacción termine con una persona. La automatización puede ser útil y resolutiva. Lo indispensable es que, cuando alcance su límite, exista una salida clara y efectiva. La calidad del sistema no se mide por cuánto puede conversar el bot, sino por su capacidad para mantener la continuidad del derecho que el consumidor intenta ejercer”, concluyó Stefan Larenas. Para conocer el estudio, ingrese aquí.

ODECU pone nota roja a la postventa digital: desempeño promedio alcanza sólo 30 de 100 Leer más »

Tras el cierre del caso Roundup, ODECU llama a Bayer a evaluar en Chile soluciones similares a las impulsadas en Estados Unidos

La organización sostiene que los consumidores chilenos no debieran recibir un estándar de respuesta inferior y llama a evaluar mecanismos voluntarios de información, atención y eventual compensación adaptados a la realidad nacional. Tras concluir la acción colectiva iniciada en Chile en 2021 en relación con el herbicida Roundup, la Organización de Consumidores y Usuarios de Chile, ODECU, llamó a Bayer a evaluar voluntariamente la implementación en nuestro país de mecanismos de información, atención y eventual compensación para personas que hayan utilizado o estado expuestas al producto y estimen haber sufrido daños asociados a esa exposición. El planteamiento se formula luego de que la Corte Suprema rechazara el recurso de casación en el fondo presentado por ODECU, manteniendo vigente la sentencia que había desestimado la demanda. Ante esto, la organización respeta la resolución y da por concluida esa vía judicial. Para ODECU, el cierre del proceso permite ahora poner el foco en las soluciones que Bayer, a través de Monsanto, ha acordado o está impulsando en Estados Unidos para abordar las reclamaciones relacionadas con Roundup. En junio de 2020, Bayer anunció acuerdos por entre US$10.100 millones y US$10.900 millones para resolver una parte sustancial de los litigios existentes entonces en Estados Unidos relacionados con Roundup. En febrero de 2026, Monsanto anunció un nuevo acuerdo colectivo nacional propuesto por hasta US$7.250 millones, destinado a resolver reclamaciones actuales y futuras de personas que alegan haber desarrollado linfoma no Hodgkin después de haber estado expuestas a Roundup. La propuesta contempla un programa de reclamaciones de largo plazo, financiado mediante pagos anuales limitados durante y hasta 21 años. Este nuevo acuerdo requiere aprobación judicial y, según Bayer, forma parte de su estrategia para gestionar y contener la litigación. La compañía ha señalado, asimismo, que el acuerdo no implica un reconocimiento de responsabilidad o conducta ilícita. Para ODECU, estos antecedentes muestran que es posible desarrollar mecanismos de solución sin que ello suponga desconocer decisiones judiciales ni admitir responsabilidad. “Respetamos plenamente lo resuelto por los tribunales chilenos y no buscamos prolongar una controversia judicial que ya concluyó. Pero los consumidores chilenos no son consumidores de segunda categoría. Si Bayer ha considerado adecuado desarrollar en Estados Unidos mecanismos de largo plazo para abordar las reclamaciones relacionadas con Roundup, creemos que corresponde al menos evaluar un estándar de respuesta equivalente para Chile, adaptado a nuestra realidad”, señaló Stefan Larenas, presidente de ODECU. Una iniciativa de esta naturaleza podría considerar, sin que ello suponga reconocimiento de responsabilidad, información para quienes hayan utilizado o estado expuestos a Roundup, un canal para recibir consultas y antecedentes, mecanismos de seguimiento y criterios objetivos y transparentes para evaluar eventuales casos y, cuando corresponda, alternativas de solución o compensación. ODECU ya había formulado públicamente en marzo de 2026 un llamado a que Bayer evaluara para Chile soluciones comparables a las que estaba impulsando en Estados Unidos. Concluido ahora el litigio nacional, la organización reitera ese planteamiento desde una perspectiva voluntaria y de cara al futuro. “Una decisión judicial determina el resultado de un juicio; pero no impide que una empresa global decida ofrecer voluntariamente mecanismos de atención a las personas que utilizan sus productos. No vemos por qué los consumidores chilenos debieran recibir un estándar de respuesta inferior”, agregó Larenas. ODECU manifiesta su disposición a dialogar con Bayer y a colaborar en la evaluación de un mecanismo transparente, accesible y adecuado a la realidad chilena. https://www.bayer.com/media/en-us/bayer-announces-agreements-to-resolve-major-legacy-monsanto-litigation/ https://www.bayer.com/media/en-us/monsanto-announces-roundup-class-settlement-agreement-to-resolve-current-and-future-claims https://odecu.cl/odecu-llama-a-bayer-a-implementar-en-chile-el-acuerdo-por-roundup-anunciado-en-ee-uu/

Tras el cierre del caso Roundup, ODECU llama a Bayer a evaluar en Chile soluciones similares a las impulsadas en Estados Unidos Leer más »

ODECU expuso ante la Cámara sobre publicidad con inteligencia artificial y contratos tras el fallecimiento del titular

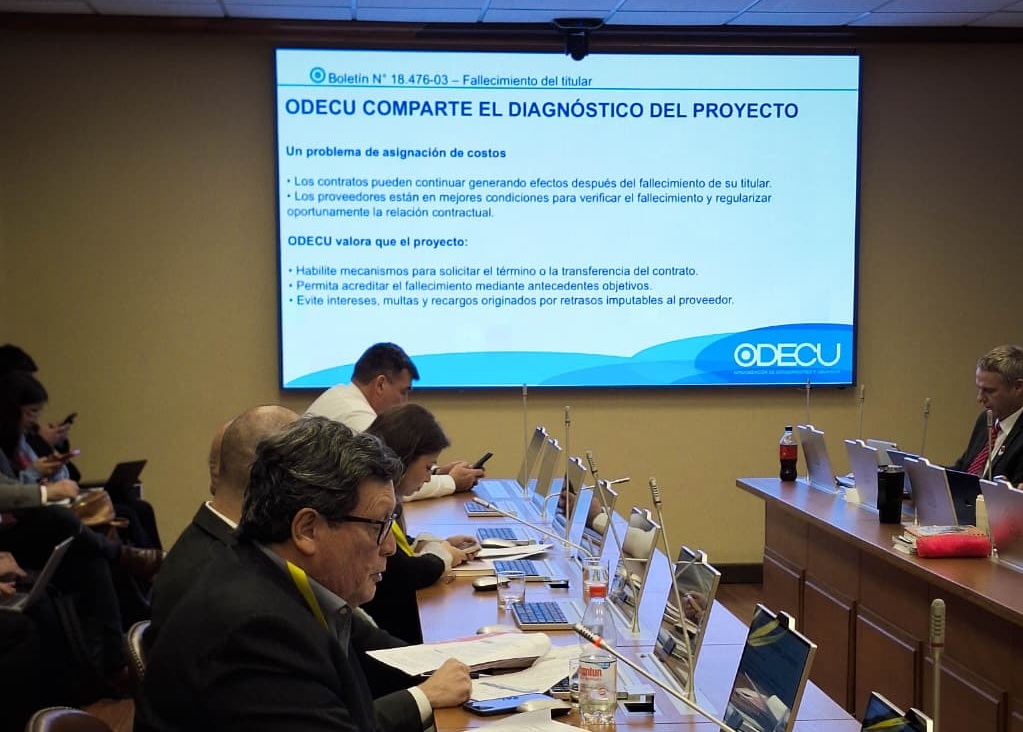
El presidente de ODECU, Stefan Larenas Riobó, participó en la Comisión de Economía de la Cámara de Diputadas y Diputados para presentar las observaciones de la organización a dos proyectos de ley vinculados con nuevos desafíos para la protección de los consumidores. La Organización de Consumidores y Usuarios de Chile, ODECU, participó en la discusión legislativa de dos proyectos actualmente analizados por la Comisión de Economía de la Cámara de Diputadas y Diputados, relacionados con la publicidad generada mediante inteligencia artificial y con los contratos que continúan produciendo efectos después del fallecimiento de su titular. Stefan Larenas Riobó, presidente de ODECU, presentó las propuestas orientadas a fortalecer la protección de las personas consumidoras y evitar que las nuevas regulaciones generen efectos insuficientes o cargas injustificadas. Publicidad con inteligencia artificial: regular el efecto y no solo la tecnología Respecto del Boletín N° 18.512-03, que busca establecer una advertencia para determinada publicidad creada mediante inteligencia artificial, ODECU valoró la preocupación legislativa frente a los riesgos que estas tecnologías pueden generar para la transparencia y autenticidad de los mensajes comerciales. Sin embargo, la organización planteó que el criterio de publicidad “sustancialmente generada” mediante inteligencia artificial puede resultar insuficiente para determinar cuándo debe exigirse una advertencia. Para ODECU, el riesgo para el consumidor no depende necesariamente de cuánta inteligencia artificial haya sido utilizada, sino del efecto que esa intervención puede producir sobre la interpretación del mensaje y la decisión de consumo. Un contenido completamente sintético, pero evidentemente ficticio, puede no producir confusión. En cambio, una intervención aparentemente menor podría ser decisiva si crea un testimonio falso, manipula una demostración, altera una imagen de antes y después o presenta como auténtica una situación que no ocurrió. Por ello, ODECU sostuvo que la regulación debiera concentrarse especialmente en la autenticidad aparente y en el potencial de inducir a error. La organización también advirtió sobre el riesgo de generar una saturación de advertencias. La publicidad utiliza habitualmente herramientas de edición, postproducción, animación y correcciones técnicas, por lo que exigir una leyenda frente a cualquier intervención podría provocar fatiga informativa y reducir la efectividad de aquellas advertencias verdaderamente relevantes. En este sentido, ODECU propone concentrar las exigencias de transparencia en situaciones donde conocer el carácter sintético o manipulado del contenido pueda modificar razonablemente la percepción del consumidor. Entre ellas se encuentran testimonios o recomendaciones artificiales presentadas como reales, usos sintéticos de imagen o voz, demostraciones manipuladas y resultados que aparentan ser auténticos, especialmente en ámbitos vinculados con salud, seguridad o efectos ambientales. Fallecimiento del titular: evitar que la demora del proveedor genere nuevos costos ODECU también presentó sus observaciones al Boletín N° 18.476-03, referido a contratos de tracto sucesivo o de ejecución continua después del fallecimiento de su titular. La organización comparte el diagnóstico que sustenta el proyecto: existen contratos que pueden continuar generando efectos y cobros luego del fallecimiento, mientras que los proveedores cuentan con mejores condiciones para verificar esa circunstancia y regularizar oportunamente la relación contractual. ODECU valoró que la iniciativa facilite mecanismos para solicitar el término o transferencia de los contratos, permita acreditar el fallecimiento mediante antecedentes objetivos y busque evitar intereses, multas y recargos originados por retrasos imputables al proveedor. No obstante, ODECU planteó que la regulación debe distinguir adecuadamente entre distintas situaciones. Las obligaciones devengadas antes del fallecimiento no desaparecen únicamente por ese hecho. Asimismo, cuando familiares continúan utilizando efectivamente servicios como electricidad, agua, telecomunicaciones o TAG, los consumos realizados deben ser pagados. Una situación distinta son los cargos contractuales que se generan exclusivamente porque el proveedor no regularizó oportunamente el contrato. Una vez acreditado el fallecimiento, ODECU propone que no puedan originarse intereses, multas, gastos de cobranza, cargos administrativos, renovaciones automáticas u otros costos atribuibles a esa demora. Si se producen cobros indebidos, estos debieran ser restituidos automáticamente, sin obligar a la familia a iniciar nuevos procedimientos de reclamación. La propuesta de ODECU también considera que el fallecimiento del titular no debe significar necesariamente la interrupción inmediata de servicios esenciales. Por ello, plantea contar con procedimientos gratuitos, simplificados y disponibles tanto de manera electrónica como presencial, que permitan terminar el contrato o realizar un cambio de titular dentro de un plazo breve y determinado. Finalmente, la participación de ODECU ante la Comisión de Economía permitió llevar a la discusión legislativa una perspectiva centrada en las consecuencias concretas que ambas iniciativas pueden tener para las personas consumidoras, tanto frente a nuevas formas de publicidad digital como ante situaciones familiares que requieren procedimientos contractuales claros, rápidos y proporcionales. Para ver la presentación relacionada al Boletín N° 18.512-03, ingrese aquí. Para ver la presentación relacionada al Boletín N° 18.476-03, ingrese aquí.

ODECU expuso ante la Cámara sobre publicidad con inteligencia artificial y contratos tras el fallecimiento del titular Leer más »

ODECU propone que el anatocismo no se aplique automáticamente a los consumidores

La organización plantea una fórmula intermedia: mantener la capitalización de intereses cuando corresponda, pero exigir que, en relaciones de consumo, sea aceptada de manera expresa, informada y separada. La Organización de Consumidores y Usuarios de Chile, ODECU, llamó a revisar la regulación del anatocismo tras el veto presidencial al proyecto de ley para la reconstrucción, que reabrió la discusión sobre la capitalización de intereses. El anatocismo consiste en incorporar los intereses devengados y no pagados al capital de una deuda, de modo que comienzan también a generar nuevos intereses. La legislación vigente presume esta capitalización, salvo que las partes acuerden expresamente lo contrario. Para ODECU, la discusión no debiera limitarse a prohibir o permitir esta figura. La organización propone una solución intermedia: que en las relaciones de consumo el anatocismo no opere automáticamente y que solo pueda aplicarse cuando exista una aceptación expresa, informada y separada del consumidor. “En contratos masivos y de adhesión no parece razonable que una consecuencia económica tan relevante opere por defecto. Si la capitalización de intereses va a aumentar una deuda, el consumidor debe saberlo, entenderlo y aceptarlo de manera clara”, señaló Stefan Larenas Riobó, presidente de ODECU. La organización reconoce que la capitalización puede cumplir funciones legítimas en ciertos productos financieros, como depósitos a plazo, períodos de gracia, repactaciones o líneas de crédito. Sin embargo, considera que esas situaciones no son equivalentes a la capitalización automática de intereses impagos en una deuda de consumo. ODECU plantea además que este debate debe abrirse a la ciudadanía, especialmente considerando el uso extendido de tarjetas de crédito y otras formas de financiamiento. “Esta discusión no puede quedar reducida a una definición técnica entre especialistas. Las personas necesitan comprender qué significa el anatocismo, cómo puede afectar el monto de una deuda y qué alternativas regulatorias existen”, agregó Larenas. Para ODECU, el veto podía haber corregido los problemas de una prohibición absoluta sin volver simplemente a la regla vigente. La organización espera que el Congreso o el Ejecutivo retomen el debate y evalúen una fórmula que preserve los usos legítimos de la capitalización, pero que entregue a los consumidores una decisión efectiva sobre su aplicación.

ODECU propone que el anatocismo no se aplique automáticamente a los consumidores Leer más »

Miles de vehículos continúan circulando en Chile con airbags defectuosos pendientes de reemplazo

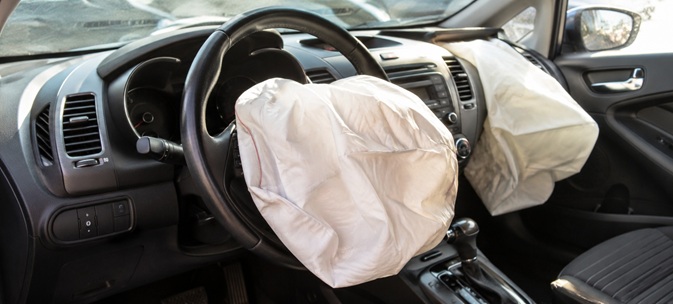
ODECU advierte que campañas de seguridad vinculadas a airbags Takata siguen vigentes en distintas marcas automotrices, por lo que llama a reforzar la información a consumidores y mejorar la trazabilidad de los vehículos afectados. A más de una década de iniciadas las primeras campañas de seguridad asociadas a los airbags Takata, miles de vehículos continúan circulando en Chile sin haber realizado las reparaciones recomendadas por los fabricantes. La situación preocupa a la Organización de Consumidores y Usuarios de Chile, ODECU, debido a que estos dispositivos fueron objeto de uno de los mayores recalls de seguridad de la historia de la industria automotriz mundial. Los airbags Takata fueron instalados en millones de vehículos comercializados por distintas marcas alrededor del mundo. Diversas investigaciones internacionales establecieron que determinados infladores de las bolsas de aire podían deteriorarse con el paso del tiempo y, al activarse durante un accidente, proyectar fragmentos metálicos hacia el interior del vehículo, generando riesgos de lesiones graves e incluso fatales para conductores y pasajeros. En Chile, distintas marcas han desarrollado campañas de revisión y reemplazo gratuitas para los vehículos afectados. Sin embargo, una cantidad importante de unidades continúa pendiente de reparación. En el caso de Toyota, uno de los fabricantes con mayor presencia en el mercado nacional, las cifras disponibles muestran que aún existen más de 30 mil vehículos que no han completado el proceso de sustitución del componente defectuoso. Un problema que sigue vigente Lejos de tratarse de una situación superada, durante 2026 diversos fabricantes han reiterado llamados preventivos para que los propietarios revisen si sus vehículos están incluidos en campañas de seguridad vigentes. Además de Toyota, existen campañas y alertas asociadas a airbags Takata que han involucrado a distintas marcas comercializadas en Chile, pertenecientes al grupo Stellantis, entre ellas Citroën, Jeep, Peugeot, DS, Fiat, Chrysler, Dodge, RAM y Opel, lo que confirma que no se trata de un problema aislado de un fabricante, sino de un desafío transversal de seguridad de productos. En algunos casos, las recomendaciones internacionales incluso han considerado la inmovilización preventiva de determinados vehículos hasta que se realice la reparación correspondiente, reflejando la importancia que reviste este problema para la seguridad de las personas. Para ODECU, uno de los principales desafíos está relacionado con la falta de información que afecta a los consumidores que adquieren vehículos usados. A diferencia del primer propietario, quien normalmente recibe las comunicaciones emitidas por el fabricante o concesionario, los propietarios posteriores pueden desconocer completamente que su automóvil se encuentra afectado por una campaña de seguridad pendiente. Esta situación genera una brecha de información relevante para los consumidores, quienes podrían estar utilizando diariamente un vehículo que requiere una intervención preventiva sin tener conocimiento de ello. “La seguridad de las personas debe estar por sobre cualquier otra consideración. La existencia de campañas de reparación gratuitas da cuenta de que el riesgo ha sido identificado y requiere una medida correctiva de seguridad, sin costo para los consumidores. Sin embargo, mientras existan miles de vehículos pendientes de revisión, sigue existiendo un riesgo para consumidores y sus familias. Es fundamental reforzar los mecanismos de información y localización de propietarios para asegurar que estas reparaciones se realicen oportunamente”, señaló Stefan Larenas Riobó, presidente de ODECU. Necesidad de fortalecer la información, la trazabilidad y el cierre de los recalls ODECU considera indispensable avanzar hacia mecanismos más eficientes de información para los consumidores, especialmente en el mercado de vehículos usados. El caso Takata muestra una debilidad más amplia del sistema chileno de recalls. Actualmente, estas campañas operan principalmente bajo una lógica reactiva: se informa una alerta, se publica la información disponible y se llama a los consumidores a revisar si su vehículo está incluido. Ese modelo es necesario, pero resulta insuficiente cuando se trata de riesgos graves, universos numerosos de vehículos afectados y automóviles que han cambiado de propietario una o más veces. La organización propone fortalecer la coordinación entre fabricantes, concesionarios, autoridades y organismos fiscalizadores para facilitar la identificación de vehículos afectados, localizar a sus actuales tenedores y aumentar las tasas de reparación. Asimismo, resulta necesario promover herramientas de consulta simples y accesibles que permitan verificar, mediante la patente o número de identificación vehicular, si un automóvil mantiene campañas de seguridad pendientes. “La protección de los consumidores no termina cuando se vende un vehículo. La información sobre riesgos asociados a la seguridad debe llegar efectivamente a quienes utilizan esos automóviles, independientemente de cuántas veces hayan cambiado de propietario. En materia de recalls, Chile debe avanzar desde la mera publicación de alertas hacia sistemas de trazabilidad, contacto efectivo y seguimiento del cierre de las campañas”, agregó Stefan Larenas. Finalmente, ODECU hace un llamado a todos los propietarios de vehículos a verificar si su automóvil forma parte de alguna campaña de seguridad vigente y, en caso de corresponder, realizar las reparaciones recomendadas por el fabricante a la brevedad. La organización continuará monitoreando el desarrollo de estas campañas y promoverá acciones destinadas a garantizar que los consumidores cuenten con información clara, oportuna y suficiente respecto de riesgos que puedan afectar su seguridad y la de sus familias.

Miles de vehículos continúan circulando en Chile con airbags defectuosos pendientes de reemplazo Leer más »

ODECU advierte riesgos para consumidores tras cierre de Energy Club y pide mayores resguardos para pagos anticipados

ODECU advierte que miles de personas podrían verse afectadas por la imposibilidad de acceder a servicios ya pagados y plantea la necesidad de fortalecer las garantías para consumidores en casos de insolvencia de empresas que operan mediante membresías y pagos anticipados. La Organización de Consumidores y Usuarios de Chile, ODECU, manifestó su preocupación por las consecuencias que el cierre de Energy Club podría generar para las personas consumidoras que mantenían membresías vigentes, especialmente aquellas que contrataron planes semestrales o anuales pagados por adelantado. Para la organización, este tipo de situaciones vuelve a poner en evidencia una debilidad estructural en la protección de quienes financian anticipadamente servicios de largo plazo, quedando expuestos a importantes dificultades cuando la empresa deja de operar. “El cierre de Energy Club no es solo un problema empresarial. Es un problema de consumo masivo: miles de personas pagaron por un servicio futuro que ya no recibirán”, señaló Stefan Larenas Riobó, presidente de ODECU. La organización recuerda que la Ley N° 19.496 sobre Protección de los Derechos de los Consumidores obliga a los proveedores a respetar las condiciones bajo las cuales fueron contratados los servicios. Cuando estos dejan de prestarse, los consumidores tienen derecho a exigir la restitución proporcional de los montos correspondientes al período no utilizado y, en determinados casos, solicitar indemnizaciones por perjuicios efectivamente acreditados. ODECU enfatiza que una eventual liquidación o crisis financiera de la empresa no elimina los derechos de los consumidores afectados, aunque sí puede dificultar la recuperación efectiva de los recursos pagados. “La liquidación de una empresa no borra los derechos de los consumidores. Puede dificultar el cobro, pero no elimina el incumplimiento ni la obligación de devolver proporcionalmente lo pagado”, indicó Larenas. La situación también revive antecedentes similares ocurridos en años anteriores con otros actores del mercado de gimnasios y servicios deportivos, donde consumidores enfrentaron problemas relacionados con cierres de sucursales, incumplimientos contractuales y dificultades para recuperar pagos efectuados anticipadamente. Para ODECU, existe un patrón de riesgo que se repite en distintos mercados basados en membresías, suscripciones y servicios futuros financiados mediante pagos adelantados. Cuando el proveedor deja de operar, los consumidores suelen quedar en una posición particularmente vulnerable frente a otros acreedores involucrados en procedimientos concursales. En ese contexto, la organización plantea la necesidad de avanzar en reformas que otorguen mayores resguardos a quienes contratan este tipo de servicios. Entre ellas, mecanismos obligatorios de devolución proporcional ante cierres, garantías para pagos anticipados, mayores exigencias de información cuando existan problemas financieros relevantes y reglas especiales para consumidores afectados por insolvencias masivas. “Chile necesita reglas especiales para servicios vendidos con pago anticipado. No puede ser que el consumidor financie por adelantado a la empresa y luego quede último en la fila cuando esta cierra”, afirmó el presidente de ODECU. La organización recomienda a las personas afectadas reunir y conservar contratos, boletas, comprobantes de pago, publicidad, correos electrónicos, mensajes y cualquier otro antecedente relacionado con la contratación. Asimismo, aconseja calcular el período pendiente de uso, revisar la existencia de cobros automáticos futuros y presentar reclamos ante el SERNAC para dejar constancia de la situación. Finalmente, ODECU informó que continuará monitoreando el caso y evaluando las alternativas disponibles para la protección de los consumidores afectados, reafirmando su compromiso con una defensa técnica, efectiva y oportuna de sus derechos.

ODECU advierte riesgos para consumidores tras cierre de Energy Club y pide mayores resguardos para pagos anticipados Leer más »

ODECU buscara ante TDLC una reparación efectiva a consumidores eventualmente afectados

La organización buscará determinar si las prácticas anticompetitivas ya sancionadas en el mercado del fútbol televisado generaron perjuicios a consumidores y, de ser así, impulsar mecanismos efectivos de reparación. La Organización de Consumidores y Usuarios de Chile, ODECU, informa que buscará ante el Tribunal de Defensa de la Libre Competencia, TDLC, la protección de los derechos de los consumidores eventualmente afectados por las conductas anticompetitivas del Canal del Fútbol SpA, actualmente TNT Sports, ya sancionadas en sede de libre competencia. Para ODECU, este caso plantea una cuestión central para el sistema chileno de protección de consumidores: las sanciones por infracciones a la libre competencia cumplen una función pública relevante, pero no agotan necesariamente la respuesta institucional cuando los efectos de esas conductas pudieron haber sido soportados por personas consumidoras. La controversia se relaciona con prácticas comerciales vinculadas a la distribución de señales del fútbol chileno en televisión pagada, incluyendo condiciones contractuales impuestas a operadores, mínimos garantizados, restricciones a promociones y precios mínimos de reventa. Esas materias ya fueron conocidas y sancionadas en sede de libre competencia. Lo que ahora corresponde discutir es si tales prácticas generaron perjuicios para consumidores finales y cuál es el mecanismo adecuado de reparación. ODECU actuará con responsabilidad institucional, respeto al debido proceso y colaboración con las demás entidades legitimadas que intervengan. El objetivo es reforzar la voz de los consumidores en una discusión que puede marcar un precedente relevante sobre reparación en casos donde infracciones competitivas producen efectos en relaciones de consumo. “La libre competencia no puede ser una discusión abstracta si las consecuencias económicas terminan llegando a las familias. Cuando una conducta anticompetitiva afecta precios, condiciones de contratación o posibilidades reales de elección, los consumidores tienen derecho a que esos efectos sean investigados y, si corresponde, reparados”, señaló ODECU. Finalmente, ODECU reafirma su compromiso con una defensa técnica, seria y eficaz de los derechos de los consumidores, especialmente en mercados de alto impacto social, donde las decisiones empresariales adoptadas en la cadena de comercialización pueden repercutir en millones de relaciones cotidianas de consumo.

ODECU buscara ante TDLC una reparación efectiva a consumidores eventualmente afectados Leer más »

ODECU entrega recomendaciones para un consumo seguro en este CyberDay 2026

La tradicional jornada de comercio electrónico se realizará entre el 1 y el 3 de junio, y contará con la participación de 555 marcas. Frente a este nuevo evento masivo de ventas online, ODECU llama a las personas consumidoras a comprar de forma informada, responsable y segura. Este lunes 1 de junio comienza oficialmente el CyberDay 2026, iniciativa organizada por la Cámara de Comercio de Santiago (CCS), que reunirá a cientos de comercios online de distintas categorías, incluyendo tecnología, turismo, vestuario, hogar, salud y servicios financieros. Como ocurre cada año, el aumento del tráfico digital y de las compras online también suele venir acompañado de intentos de fraude, publicidad engañosa, falsas ofertas y sitios web maliciosos diseñados para obtener datos personales o financieros de los usuarios. Ante este escenario, la Organización de Consumidores y Usuarios de Chile, ODECU, entrega una serie de recomendaciones para que las personas puedan participar del CyberDay 2026 reduciendo riesgos y tomando decisiones de consumo más conscientes. Antes de comprar, compara precios y revisa el historial del producto. No todas las ofertas representan un ahorro real. Existen plataformas que permiten verificar si el precio efectivamente bajó o si fue aumentado previamente para aparentar descuentos más atractivos. Compra únicamente en sitios oficiales y verifica que la dirección web sea auténtica. Revisa que el sitio cuente con protocolo seguro y evita ingresar desde enlaces enviados por correos sospechosos o mensajes desconocidos. Define previamente un presupuesto. Las compras impulsivas son uno de los principales riesgos durante este tipo de eventos. Tener claridad sobre cuánto puedes gastar ayuda a evitar sobreendeudamiento y compras innecesarias. Lee las condiciones de despacho, cambios y devoluciones antes de pagar. En fechas de alta demanda pueden producirse retrasos logísticos, por lo que es importante revisar tiempos estimados y costos asociados. Guarda respaldo de toda la compra. Capturas de pantalla, comprobantes de pago, correos de confirmación y publicidad de la oferta pueden ser fundamentales en caso de reclamos posteriores. Desconfía de ofertas excesivamente convenientes o con urgencia extrema. Mensajes como “últimas unidades” o “solo por minutos” pueden buscar presionar decisiones rápidas sin permitir una evaluación adecuada. Realiza las compras desde redes y dispositivos seguros. Evita conectarte desde redes WiFi públicas o computadores compartidos, especialmente al ingresar datos bancarios o contraseñas. Revisa detalladamente el precio final antes de confirmar el pago. Algunas ofertas incorporan costos adicionales, seguros o cargos que modifican significativamente el valor inicialmente publicitado. Prefiere medios de pago que entreguen mayor respaldo al consumidor. Las tarjetas bancarias suelen ofrecer mecanismos de protección y trazabilidad frente a fraudes o incumplimientos. Recuerda que tus derechos siguen vigentes durante el CyberDay. La Ley N° 19.496 protege a las personas consumidoras también en el comercio electrónico, incluyendo el derecho a información veraz, seguridad en el consumo y cumplimiento de lo ofrecido. Al respecto, Stefan Larenas Riobó, presidente de ODECU, señaló que “las personas consumidoras deben mantenerse alerta frente a posibles fraudes o incumplimientos durante este tipo de eventos masivos. Comprar informado, revisar las condiciones y utilizar sitios seguros son medidas fundamentales para reducir riesgos”. Asimismo, agregó que “las empresas tienen la obligación de respetar las condiciones ofrecidas y entregar información clara, verificable y transparente. Los derechos de los consumidores no desaparecen por tratarse de compras online”. Finalmente, desde ODECU recordaron que cualquier persona que enfrente problemas durante el CyberDay 2026 puede realizar consultas o reclamos a través de su Servicio de Atención al Consumidor, SAC.

ODECU entrega recomendaciones para un consumo seguro en este CyberDay 2026 Leer más »