Destacados

¿Qué debes saber antes de comprar a un particular por Marketplace u otras plataformas?

Comprar muebles, celulares, ropa, bicicletas u otros productos a través de Facebook Marketplace, sitios de avisos o grupos de WhatsApp se ha convertido en una práctica habitual. Estas plataformas pueden ofrecer alternativas económicas y facilitar la reutilización de productos, pero las reglas aplicables no siempre son las mismas que en una compra realizada en el comercio establecido. Una de las principales diferencias depende de quién realiza la venta. La Ley N° 19.496 protege las relaciones entre consumidores y proveedores, por lo que una persona que vende ocasionalmente un bien propio no necesariamente está sujeta a las mismas obligaciones que un comercio o un vendedor habitual. En esta Pregunta Frecuente de ODECU te explicamos qué protección existe al comprar a particulares en Marketplace y otras plataformas, cómo identificar cuándo un vendedor puede ser considerado proveedor y qué precauciones tomar antes de pagar o reclamar si surge un problema.   ¿La Ley del Consumidor protege una compra realizada a otra persona? Si una persona vende ocasionalmente un producto propio, por regla general no tiene la calidad de proveedor y, por lo tanto, no se aplican derechos como la garantía legal o el derecho a retracto establecidos en la Ley N° 19.496. En estos casos, la relación se rige principalmente por las normas del Código Civil. Esto no significa que el comprador quede completamente desprotegido. Si el producto presenta defectos ocultos que existían al momento de la venta y que afectan su utilización, pueden aplicarse las normas sobre vicios redhibitorios, que permiten solicitar la resolución de la venta o una rebaja del precio. Tratándose de bienes muebles, la acción redhibitoria tiene, por regla general, un plazo de seis meses desde la entrega real.   ¿Qué ocurre si quien vende como particular en realidad comercializa productos habitualmente? La situación cambia cuando una persona utiliza estas plataformas para vender productos de manera habitual, aunque se presente como particular. Si existe una actividad comercial permanente, puede adquirir la calidad de proveedor y quedar sujeta a las obligaciones establecidas por la Ley del Consumidor. Por eso es importante observar antecedentes como la cantidad de productos publicados, la frecuencia de las ventas o si el perfil funciona en la práctica como un emprendimiento. Si se trata de un vendedor habitual y existe un problema con la compra, el consumidor puede recurrir al SERNAC, solicitar orientación a ODECU y, cuando corresponda, ejercer acciones ante el Juzgado de Policía Local.   ¿Cómo puedes reducir los riesgos al comprar por Marketplace u otras plataformas? Antes de pagar, revisa el perfil y su reputación, intenta ver y probar el producto personalmente y evita realizar pagos anticipados cuando no existen garantías suficientes sobre la identidad del vendedor o la existencia del bien. También es recomendable solicitar antecedentes del producto, como la boleta original cuando esté disponible, y dejar por escrito las características, el precio y las condiciones acordadas. Si sospechas de una estafa, por ejemplo porque pagaste por un producto que nunca fue entregado o recibiste información falsa durante la operación, conserva las conversaciones, comprobantes de pago, publicaciones y datos del perfil. Estos antecedentes pueden ser relevantes para realizar una denuncia ante Carabineros, la PDI o el Ministerio Público.   Si tuviste problemas con una compra realizada a través de Marketplace, sitios de avisos u otras plataformas y no recibiste una solución adecuada, contáctanos a nuestro Servicio de Atención al Consumidor SAC de ODECU.

¿Qué debes saber antes de comprar a un particular por Marketplace u otras plataformas? Leer más »
Presupueto 2027: El costo de debilitar la defensa independiente de los consumidores

Durante las últimas semanas, la discusión del Presupuesto de la Nación para 2027 ha ocupado buena parte del debate político. Como suele ocurrir cada año, las prioridades del gasto público han concentrado la atención del Congreso y de distintos actores de la sociedad. Sin embargo, entre las numerosas partidas presupuestarias, hay una decisión que ha pasado prácticamente inadvertida y que debiera preocuparnos: la importante reducción de los recursos para la protección de los consumidores. Mientras el proyecto contempla un aumento de los recursos del Servicio Nacional del Consumidor (SERNAC), el Fondo Concursable destinado a las asociaciones de consumidores pasa de $621,9 millones a $314,8 millones, lo que representa una disminución del 49,4%. No estamos frente a un ajuste marginal, sino ante una decisión que amenaza con restringir significativamente la capacidad de acción de organizaciones que cumplen una función relevante en la defensa de los derechos de los consumidores. Por supuesto, contar con un SERNAC dotado de mayores capacidades constituye una condición necesaria para enfrentar mercados cada vez más complejos. Sin embargo, su fortalecimiento no puede entenderse como un sustituto del trabajo que realizan las organizaciones de la sociedad civil. Estas cumplen funciones complementarias a las del servicio público, pero poseen una característica especialmente valiosa para el sistema de protección de los consumidores: su independencia respecto de las autoridades políticas y de los intereses empresariales. Gracias a esa autonomía, las asociaciones pueden identificar problemas que no necesariamente forman parte de las prioridades de la autoridad, desarrollar investigaciones propias, promover acciones judiciales y representar intereses colectivos sin depender de las decisiones de un gobierno. Debilitar su financiamiento significa, por tanto, restringir las posibilidades de que existan distintas voces capaces de supervisar el funcionamiento de los mercados y actuar frente a eventuales abusos. Los recursos destinados a estas organizaciones tampoco pueden evaluarse únicamente desde una lógica de contención del gasto público. Su labor contribuye a equilibrar relaciones de mercado caracterizadas frecuentemente por profundas asimetrías de información y poder. Cuando un consumidor enfrenta a una gran empresa, difícilmente dispone de los mismos recursos, conocimientos o capacidades para defender sus derechos. Las asociaciones permiten reducir parte de esas desigualdades mediante la investigación, la información y la representación colectiva. Limitar sus posibilidades de actuación termina afectando, en consecuencia, a quienes necesitan de esa defensa. A ello se suma la falta de claridad sobre el destino de determinados recursos provenientes de juicios colectivos. La Ley N.º 19.496 establece que ciertos montos no transferidos ni reclamados deben ingresar al Fondo Concursable de las asociaciones de consumidores. Los estados financieros del SERNAC registran $69.930.000 por este concepto durante 2025, pero la información revisada no permite identificar un incremento equivalente en el Fondo ni verificar con claridad el destino de esos recursos. Aunque estos antecedentes no permiten concluir que exista una utilización irregular de los fondos, sí justifican exigir una explicación sobre su tratamiento presupuestario. El Ejecutivo debiera informar cuánto se ha recibido por concepto de remanentes desde la entrada en vigencia de la Ley N.º 21.081, cómo se han contabilizado esos ingresos y de qué manera han contribuido al financiamiento previsto por la legislación. La transparencia sobre el destino de estos recursos resulta especialmente necesaria cuando, simultáneamente, se propone una reducción tan significativa del presupuesto destinado a las asociaciones. El Congreso tiene hoy la posibilidad de corregir este recorte y exigir una rendición de cuentas que permita despejar las dudas existentes. La capacidad del país para proteger los derechos de los consumidores no puede medirse exclusivamente por los recursos asignados a su principal organismo público, sino también por las condiciones que permiten a otros actores participar de esa tarea con autonomía y eficacia. Chile necesita un SERNAC fuerte, pero también asociaciones de consumidores capaces de investigar, denunciar y actuar judicialmente con independencia. Ambos objetivos son compatibles y necesarios para construir un sistema de protección que no dependa de un único actor institucional. Reducir prácticamente a la mitad el financiamiento destinado a estas organizaciones supone debilitar una dimensión indispensable de ese sistema, con consecuencias que no recaerán solamente sobre las asociaciones, sino también sobre los consumidores que requieren representación, información y mecanismos efectivos para hacer valer sus derechos. Stefan Larenas Riobó Presidente de ODECU, Organización de Consumidores y Usuarios de Chile

Presupueto 2027: El costo de debilitar la defensa independiente de los consumidores Leer más »

Estudio ODECU: Los avisos sobre uso de IA pueden generar desconfianza incluso frente a imágenes reales

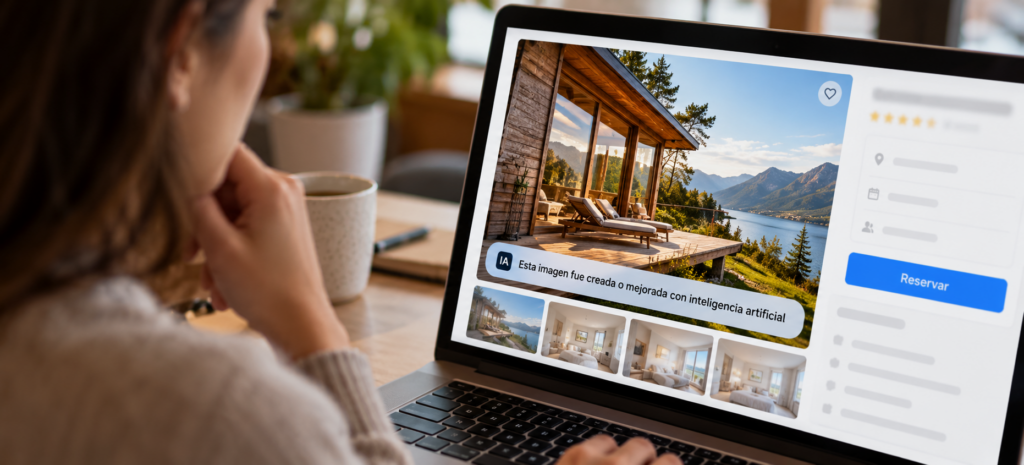
Un experimento mostró que una advertencia sobre uso de inteligencia artificial redujo la intención de reservar un alojamiento, incluso cuando acompañaba a una fotografía real. El estudio también encontró dificultades para distinguir imágenes mejoradas con IA de fotografías sin intervenir. La Organización de Consumidores y Usuarios de Chile, ODECU, dio a conocer los resultados del estudio “Efecto de las imágenes tratadas con inteligencia artificial en las decisiones de consumo”, financiado con aportes del Fondo Concursable para Asociaciones de Consumidores de SERNAC, que analizó el efecto de las imágenes mejoradas con IA y sus advertencias sobre la intención de reserva. La investigación se realizó mediante un experimento en línea con 1.201 personas mayores de 18 años residentes en Chile. Cada participante vio una sola imagen de un alojamiento turístico: una fotografía real o una versión mejorada con IA, cada una con o sin advertencia. En una de las condiciones, la fotografía real llevaba un aviso sobre IA, pese a no haber sido intervenida. El principal hallazgo fue que el aviso redujo la intención de reserva. La intención alta de reserva alcanzó 50% entre quienes observaron la fotografía real sin advertencia y cayó a 38% cuando esa misma fotografía fue acompañada por un aviso sobre uso de inteligencia artificial. En el caso de la imagen tratada, la intención alta pasó de 50% sin advertencia a 44% con ella. También disminuyó el atractivo percibido, la autenticidad y la confianza en la forma en que se presentaba el alojamiento. El estudio no encontró evidencia de que la reducción dependiera de si la fotografía había sido intervenida con IA. Para Stefan Larenas Riobó, presidente de ODECU, “el estudio muestra que informar sobre el uso de inteligencia artificial sí puede modificar una decisión de consumo. El desafío es que esa advertencia entregue información útil y no se transforme simplemente en una señal que genere desconfianza frente a cualquier imagen que lleve una etiqueta relacionada con IA”. El aviso redujo la intención de reserva, pero no permitió distinguir mejor las imágenes La imagen tratada mediante inteligencia artificial, por sí sola, no produjo una diferencia estadísticamente significativa en la intención de reservar el alojamiento frente a la fotografía original. La intervención utilizada en el estudio consistió en mejoras de iluminación y ambiente que no modificaron elementos concretos del alojamiento. En cambio, la sola presencia del aviso sí alteró la evaluación. El estudio no encontró evidencia de que su efecto negativo dependiera de que la imagen hubiera sido realmente intervenida. De hecho, la caída en la intención de reserva también se produjo cuando la advertencia acompañaba a una fotografía real. Además, el aviso no resolvió completamente el problema de identificar el origen de las imágenes. Sin advertencia, el 62,3% de quienes observaron la fotografía real creyó que había sido editada o mejorada con IA, mientras que entre quienes vieron la imagen efectivamente tratada la cifra llegó a 75,7%. Solo el 5,3% identificó correctamente que la fotografía real no había sido intervenida. Cuando la advertencia se incorporó bajo una fotografía real, aumentó desde 62,3% hasta 73,7% la proporción de personas que creyó que esa imagen había sido editada o mejorada mediante inteligencia artificial. Es decir, el aviso modificó la percepción incluso cuando no existía una intervención real sobre la fotografía. “Una advertencia no debería limitarse a decir que existe inteligencia artificial. Tiene que ayudar a comprender qué ocurrió con la imagen y por qué esa intervención es relevante para la decisión de compra”, sostiene Larenas. Otro aspecto relevante fue la visibilidad del aviso. Debido a una limitación metodológica en la aplicación de una de las preguntas, el estudio establece que entre 23,6% y 48,8% de las personas expuestas declaró haberlo notado. Incluso en el escenario más favorable, cerca de la mitad no registró la advertencia, pese a estar ubicada inmediatamente bajo la imagen. ODECU plantea advertencias más precisas y enfocadas en el riesgo para el consumidor A partir de estos resultados, ODECU plantea que una eventual regulación debería considerar no solo la existencia de una advertencia, sino también su diseño, visibilidad y precisión. Entre las recomendaciones se encuentra diferenciar claramente entre contenido generado íntegramente mediante inteligencia artificial y contenido simplemente editado o mejorado con esta tecnología. La organización sostiene además que el criterio para exigir una advertencia debería considerar el efecto de la intervención sobre la percepción que el consumidor se forma del producto o servicio, y no únicamente cuánto se utilizó inteligencia artificial. Una mejora de iluminación que no altera las características del alojamiento no presenta el mismo riesgo que incorporar una vista inexistente, ampliar artificialmente una habitación o mostrar instalaciones que el lugar no posee. En este sentido, ODECU recuerda que la Ley N° 19.496 ya permite perseguir publicidad que induzca a error respecto de características relevantes de un bien o servicio. Por ello, incorporar una advertencia sobre uso de IA no libera al proveedor de responsabilidad cuando la imagen presenta atributos que no existen en la realidad. “Lo relevante no es solamente saber que se utilizó inteligencia artificial, sino entender si esa intervención cambia lo que la persona cree que está contratando. Si una imagen muestra características que el servicio no tiene, estamos frente a un problema de información y eventualmente de publicidad engañosa, exista o no una advertencia”, afirma Larenas. Finalmente, ODECU recomienda que los formatos de advertencia sean probados con consumidores antes de establecerse de manera general y que se fortalezcan las acciones de fiscalización en mercados donde las imágenes tienen un peso decisivo en la compra, como los alojamientos turísticos ofrecidos mediante plataformas digitales. Para conocer el estudio, ingrese aquí

Estudio ODECU: Los avisos sobre uso de IA pueden generar desconfianza incluso frente a imágenes reales Leer más »

¿Qué debes saber antes de comprar en plataformas extranjeras como Temu, Shein o AliExpress?

Las plataformas internacionales de comercio electrónico se han vuelto habituales entre los consumidores chilenos por sus precios, variedad de productos y facilidades de despacho. Sin embargo, comprar a una empresa ubicada fuera del país también puede implicar mayores dificultades cuando el producto presenta problemas, no llega o es necesario solicitar una devolución. En esta Pregunta Frecuente de ODECU te explicamos qué protección existe al comprar en plataformas extranjeras, qué riesgos conviene considerar antes de realizar una compra y qué alternativas tienes si surge un problema con el producto o la transacción.   ¿La Ley del Consumidor chilena protege las compras realizadas en plataformas extranjeras? SERNAC ha señalado, en ejercicio de sus facultades interpretativas, que la Ley N° 19.496 tiene carácter territorial y, por regla general, no se aplica a compras realizadas a empresas ubicadas en el extranjero. Sin embargo, los derechos establecidos en la normativa chilena pueden exigirse cuando la empresa cuenta con representación en Chile. Desde ODECU sostenemos que, cuando una plataforma dirige expresamente su oferta a consumidores chilenos mediante publicidad en el país, precios en pesos y despacho hacia Chile, existen razones para exigir estándares similares a los aplicables a proveedores nacionales. No obstante, se trata de una materia que todavía requiere reglas más claras.   ¿Qué riesgos debes considerar antes de comprar en estas plataformas? Uno de los principales problemas aparece cuando la compra no resulta como esperabas. Los términos y condiciones pueden someter la relación a leyes o tribunales extranjeros, la atención al cliente suele estar automatizada y las devoluciones pueden resultar complejas o costosas. Además, no siempre es sencillo determinar si quien vende directamente el producto es la plataforma o un tercero que utiliza su sitio. También es importante revisar las características y certificaciones de lo que estás comprando. Algunos artefactos eléctricos, juguetes, cosméticos u otros productos adquiridos en plataformas extranjeras pueden no contar con las certificaciones o exigencias aplicables a los productos comercializados formalmente en Chile.   ¿Qué puedes hacer si tienes un problema con una compra realizada en una plataforma extranjera? Antes de comprar, revisa las políticas de devolución, identifica quién aparece como vendedor y verifica las características y certificaciones del producto. Si surge un inconveniente, reclama primero a través de la propia plataforma y conserva comprobantes de pago, correos, capturas de pantalla, información del producto y cualquier comunicación relacionada con la compra. Si el problema está relacionado con un cobro, también puedes consultar al emisor de tu tarjeta sobre las alternativas disponibles para disputar la operación. Además, puedes registrar el caso ante SERNAC o utilizar econsumer.gov para informar problemas vinculados con compras internacionales. En este tipo de operaciones, conservar antecedentes y saber a quién compraste resulta especialmente importante para poder ejercer tus derechos.   Si tuviste problemas con una compra realizada en una plataforma extranjera y no recibiste una solución adecuada, contáctanos a nuestro Servicio de Atención al Consumidor SAC de ODECU.

¿Qué debes saber antes de comprar en plataformas extranjeras como Temu, Shein o AliExpress? Leer más »

Menos carne que la anunciada: ODECU detecta bandejas con hasta 7,9% menos de producto

Los productos presentaron faltantes de entre 29,27 y 33,62 gramos por envase, superiores a las tolerancias aplicadas en el estudio. El perjuicio económico estimado en las muestras analizadas alcanzó hasta $615 por bandeja.  Siete bandejas de carne adquiridas en Tottus Kennedy, en Las Condes, contenían entre un 4,7% y un 7,9% menos de producto que lo declarado en sus etiquetas y quedaron por debajo del mínimo tolerable aplicado. Así lo detectó un estudio de la Organización de Consumidores y Usuarios de Chile, ODECU, ejecutado con aportes del Fondo Concursable para Asociaciones de Consumidores de SERNAC, que verificó el peso de 34 unidades de carne de vacuno comercializadas en supermercados de la Región Metropolitana. La investigación incluyó 26 productos en bandeja y ocho al vacío, adquiridos en establecimientos de Jumbo, Líder, Tottus y Unimarc y sometidos a ensayos de pesaje en el laboratorio contratado. Los resultados no aceptables correspondieron a posta rosada bistec, lomo liso bistec y lomo vetado medallón. Los gramajes faltantes fluctuaron entre 29,27 y 33,62 menos por bandeja, con un promedio de aproximadamente 30,8 gramos. Al valorizar esas diferencias según el precio por kilogramo informado, el efecto económico directo estimado de estas muestras osciló entre $439 y $615 por unidad, con un promedio cercano a $535. Una bandeja de lomo liso bistec declaraba 425 gramos, pero el laboratorio registró 391,38 gramos. Los 33,62 gramos faltantes representaban un 7,9% menos de carne y una diferencia económica estimada de $554. Este fue el mayor gramaje faltante proporcional entre las unidades examinadas. Por su parte, el mayor perjuicio monetario se encontró en una bandeja de lomo vetado medallón que anunciaba 510 gramos y contenía 478,42 gramos. Con un precio de $19.490 por kilogramo, los 31,58 gramos faltantes equivalían a aproximadamente $615. Estas diferencias afectan la relación entre lo que la persona paga y lo que recibe. En carnes envasadas, el peso declarado permite conocer la cantidad comprada, comparar alternativas y evaluar el precio. Si el contenido real es inferior, el dinero desembolsado corresponde a una cantidad inexistente de carne mayor que la efectivamente entregada. Nut Espinoza, Ingeniera de Alimentos y asesora de ODECU, explica que “la etiqueta es la principal referencia que tiene una persona para saber cuánta carne está comprando. Si recibe menos producto por una diferencia que supera las tolerancias aplicadas, su bolsillo resulta directamente afectado. Los supermercados deben verificar que el peso informado corresponda al contenido neto y que sus controles detecten estas situaciones antes de la venta”. Las muestras de otros supermercados estuvieron dentro de los rangos aplicados Las siete unidades examinadas de Jumbo, las siete de Líder y las siete de Unimarc fueron clasificadas como aceptables conforme a los criterios utilizados. Tampoco se encontraron resultados no aceptables en las muestras adquiridas en los otros establecimientos del supermercado Tottus incluidos: Cerrillos, La Cisterna, Puente Alto y Providencia. Ahora bien, en el caso de que estas diferencias en el pesaje fuesen recurrentes en un mayor número de bandejas de carne, el informe ilustra la magnitud económica que podría alcanzar la repetición de estas diferencias. Si el perjuicio promedio estimado de $535 por bandeja se reprodujera en 100 unidades, sumaría cerca de $53.500. En un escenario de 1.000 bandejas afectadas por semana, ascendería a aproximadamente $535.000, y en 4.000 unidades al mes superaría los $2 millones. De todas formas, es relevante destacar que estas cifras representan escenarios hipotéticos construidos a partir del promedio de las siete bandejas no aceptables. Por lo mismo, no significan pérdidas totales efectivamente verificadas ni ventas comprobadas del establecimiento, pues el estudio no dispone de antecedentes que permitan establecer cuántas unidades podrían estar afectadas o con qué frecuencia se repiten las diferencias de menores gramajes. Más controles y etiquetas que permitan comparar ODECU recomienda reforzar los controles de pesaje, porcionamiento y etiquetado, verificando que el peso declarado corresponda al contenido neto del producto. También plantea mejorar la trazabilidad entre el pesaje, la impresión de etiquetas y la comercialización, mediante registros que permitan identificar el origen de una diferencia y documentar su corrección. El estudio no determinó la causa de las diferencias en los gramajes detectados. “El consumidor no tiene por qué llevar una balanza al supermercado para comprobar que recibe lo que paga. Esa verificación debe estar garantizada por los controles del proveedor. Necesitamos trazabilidad desde el pesaje hasta la venta, para que las diferencias se detecten y corrijan antes de llegar al bolsillo de las personas”, afirma Stefan Larenas Riobó, presidente de ODECU. La revisión observó además diferencias en los términos o conceptos utilizados para informar la cantidad, como “contenido neto”, “peso”, “cantidad” y “peso/pieza”. En determinadas muestras, su presentación podía dificultar la comprensión y comparación entre productos. Ante esto, ODECU recomienda promover la homogeneidad de términos, la información clara, uniforme y verificable para facilitar decisiones de compra informadas. De todas formas, es importante destacar que los hallazgos corresponden a las unidades efectivamente analizadas. Por lo mismo, debido al carácter intencionado de la selección y la focalización de la muestra, no es posible establecer la frecuencia del problema en el mercado ni generalizarlo al conjunto de una cadena. Finalmente, ODECU llama a las personas consumidoras a revisar el peso y el precio por kilogramo indicados en las etiquetas y, ante dudas sobre la cantidad adquirida, solicitar una verificación al establecimiento. Junto con ello, se recomienda conservar la etiqueta y el comprobante de compra permite identificar el producto y respaldar una consulta o reclamo. Para ver el informe completo, ingrese aquí Para ver la infografía de recomendaciones, ingrese aquí

Menos carne que la anunciada: ODECU detecta bandejas con hasta 7,9% menos de producto Leer más »

Apuestas online en el fútbol: ODECU advierte que los clubes también deben responder por lo que promocionan

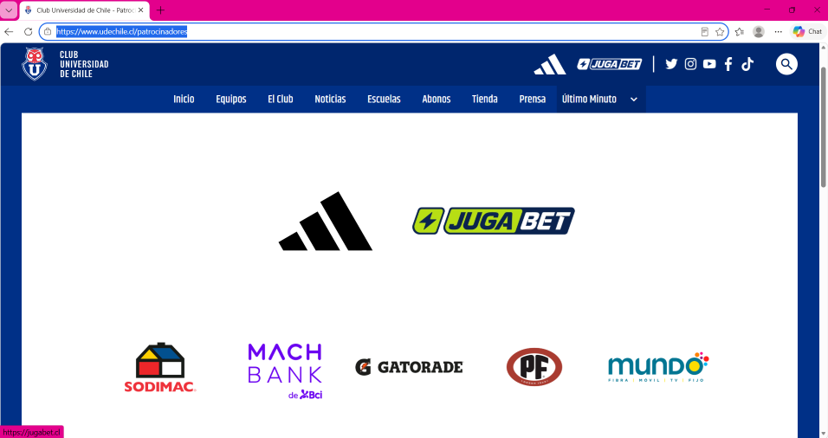
Un estudio de la organización detectó publicidad y enlaces hacia plataformas de apuestas en soportes de siete clubes de Primera División, ausencia general de advertencias junto a las promociones y mensajes sobre seguridad cuyo respaldo debería ser acreditado. La Organización de Consumidores y Usuarios de Chile, ODECU, dio a conocer los resultados de un estudio financiado con aportes del Fondo Concursable de SERNAC para Asociaciones de Consumidores, que analizó el rol de clubes del fútbol profesional en la promoción de plataformas de apuestas online y las responsabilidades que pueden derivarse de su actuación como proveedores y anunciantes. La investigación documentó siete casos, seis recorridos digitales, 18 imágenes originales y 34 respaldos. Por recorrido digital se entiende el seguimiento documentado desde un soporte del club, como su sitio web o espacio de patrocinadores, hasta la plataforma de apuestas a la que conduce el enlace, registrando las distintas pantallas, promociones, formularios y condiciones que encuentra el consumidor durante ese proceso. Entre los antecedentes recopilados se identificaron marcas de apuestas incorporadas en sitios oficiales, camisetas y espacios de patrocinio de clubes. En algunos casos, además, los enlaces conducían directamente a formularios de registro, promociones e incentivos orientados a usuarios en Chile. Para ODECU, uno de los principales puntos que debe ser examinado es qué verificaron los clubes antes de asociar su marca a estas plataformas, especialmente respecto de la habilitación jurídica del servicio que estaban promoviendo. “Los clubes no pueden desentenderse de lo que promocionan frente a sus hinchas y consumidores. Si incorporan una marca de apuestas a sus canales, la presentan como patrocinador o derivan directamente a las personas hacia una plataforma, tienen el deber de preguntarse qué servicio están respaldando y bajo qué condiciones se ofrece en Chile”, señaló Stefan Larenas Riobó, presidente de ODECU. Publicidad y advertencias que no siempre aparecen juntas El estudio constató que, en general, en las áreas capturadas de los sitios y soportes de los clubes no aparecían avisos 18+ ni advertencias sobre adicción junto a la promoción de apuestas. En algunos sitios de destino sí se encontraron referencias de edad y, en el caso de Royal, una advertencia expresa sobre el riesgo de adicción. Para ODECU, esta diferencia es relevante porque una persona puede estar expuesta a la publicidad difundida por el club sin ingresar posteriormente a la plataforma y, por tanto, sin llegar a visualizar esas advertencias. El estudio recuerda además que, cuando la publicidad está dirigida a niños, niñas o adolescentes, la Ley N° 21.430 contempla deberes especiales de información y protección. “El aviso 18+ por sí solo no informa sobre los riesgos asociados al juego. La protección del consumidor debe comenzar en el mismo momento en que se realiza la publicidad y no recién después de ingresar a una plataforma”, sostuvo Larenas. La investigación también identificó mensajes concretos cuya comprobación puede ser exigida de acuerdo a la ley. Cobresal difundió la expresión “el casino online más seguro”, mientras O’Higgins publicó una declaración en la que se presentaban juegos como “seguros y responsables”. Para ODECU, afirmaciones de este tipo deben contar con antecedentes que permitan acreditar su sustento. Asimismo, algunos de los recorridos documentados condujeron a bonos de registro, promociones expresadas en pesos chilenos y formularios que solicitaban información personal. En el caso de Royal, por ejemplo, el registro pedía correo electrónico, teléfono, RUT, nombre y apellido. ODECU pide fiscalizar qué verifican los clubes antes de promocionar apuestas Otro de los aspectos centrales del informe es la habilitación jurídica de los servicios promovidos. Las licencias o solicitudes de licencia extranjeras observadas durante la investigación no acreditan por sí solas autorización para explotar juegos de azar online en Chile. Por ello, ODECU plantea que debe determinarse qué antecedentes revisaron los clubes antes de aceptar un patrocinio, aprobar una campaña o derivar a sus consumidores hacia estas plataformas. El estudio sostiene que la eventual responsabilidad de los clubes debe analizarse de acuerdo con su propia participación en la publicidad. Esto incluye determinar si incorporaron la marca a sus soportes, difundieron mensajes propios, presentaron al operador como patrocinador o facilitaron enlaces para acceder directamente al servicio. ODECU propone además avanzar en la discusión de una regulación específica para la publicidad de apuestas en camisetas, estadios, transmisiones y campañas digitales de los clubes, considerando especialmente aquellos espacios donde puedan estar expuestos niños, niñas y adolescentes. Entre las medidas preventivas, el estudio plantea evaluar advertencias claras sobre riesgo de adicción y pérdida de dinero, además de restringir este tipo de publicidad en escuelas de fútbol, actividades infantiles y productos destinados a menores. Finalmente, para ODECU, la discusión no debe limitarse a las plataformas extranjeras. Los clubes también deben asumir un estándar de diligencia respecto de las marcas que incorporan a sus espacios, los mensajes que transmiten y los servicios hacia los cuales conducen a sus propios públicos. Cono el estudio completo ingresando aquí.

Apuestas online en el fútbol: ODECU advierte que los clubes también deben responder por lo que promocionan Leer más »

¿Qué puedes hacer si se corta un servicio básico como agua, luz o internet?

El acceso a servicios como agua potable, electricidad, gas e internet resulta fundamental para la vida cotidiana y, por ello, su prestación debe mantener condiciones adecuadas de continuidad, seguridad y calidad. Sin embargo, los consumidores pueden enfrentar interrupciones prolongadas, deficiencias en el suministro o problemas de información, especialmente durante emergencias o en sectores más apartados. Frente a estas situaciones, la normativa contempla obligaciones para las empresas y mecanismos de protección para las personas afectadas. En esta Pregunta Frecuente de ODECU te explicamos qué derechos tienes ante un corte, cuándo corresponde una compensación y qué alternativas existen si la empresa no entrega una respuesta adecuada.   ¿Qué protección existe frente a la interrupción de un servicio básico? La Ley N.º 19.496 sobre Protección de los Derechos de los Consumidores establece obligaciones relacionadas con la continuidad, calidad e información de los servicios básicos. Su artículo 25 A contempla que, cuando exista una suspensión o falta de prestación injustificada, el proveedor debe compensar de manera directa y automática a quienes resulten afectados. Esta obligación puede aplicarse a servicios como electricidad, agua potable, gas y telecomunicaciones. Por ello, cuando se cumplen las condiciones establecidas por la ley, la compensación no debería depender de que cada consumidor presente previamente un reclamo para poder acceder a ella.   ¿Qué pasa si la empresa no informa las causas del corte o no entrega la compensación? Las empresas deben mantener informados a sus usuarios respecto de las interrupciones del servicio y cumplir con las compensaciones que correspondan. Cuando esto no ocurre, las personas pueden enfrentar mayores dificultades para conocer las razones del problema, su duración estimada y las medidas que adoptará el proveedor. Este escenario puede ser especialmente complejo en zonas rurales o alejadas, donde existen menos alternativas de atención y, en algunos casos, una infraestructura más vulnerable. Por eso es importante conservar los antecedentes del corte y conocer las vías disponibles para exigir una respuesta de la empresa.   ¿Cómo puedes reclamar si no recibes información o una compensación adecuada? Si enfrentas una interrupción injustificada, registra la fecha, hora y duración del corte y conserva cualquier número de reclamo o comunicación con la empresa. Con estos antecedentes puedes solicitar una explicación y exigir que se aplique la compensación correspondiente cuando proceda. Si la respuesta no es satisfactoria, puedes recurrir al organismo sectorial competente, como la SEC en electricidad y gas, la SISS en agua potable o SUBTEL en telecomunicaciones. También puedes presentar un reclamo ante SERNAC o solicitar orientación en ODECU. Cuando existan perjuicios materiales u otros daños derivados de la interrupción, puedes además evaluar las acciones correspondientes ante el Juzgado de Policía Local.   Si sufriste una interrupción prolongada o injustificada de un servicio básico y no recibiste una respuesta adecuada de la empresa, contáctanos a nuestro Servicio de Atención al Consumidor SAC de ODECU.

¿Qué puedes hacer si se corta un servicio básico como agua, luz o internet? Leer más »

¿Qué puedes hacer si transfieres dinero por error a otra cuenta?

Una transferencia equivocada puede ocurrir por ingresar mal un número, seleccionar un contacto incorrecto o confundir un RUT. Como estas operaciones suelen ejecutarse de manera inmediata, muchas personas creen que el dinero se pierde definitivamente, pero existen mecanismos para intentar recuperarlo. En este caso, el Código Civil reconoce el derecho a solicitar la restitución de aquello que se pagó por error. En esta Pregunta Frecuente de ODECU te explicamos qué hacer apenas detectas una transferencia equivocada, qué ocurre si el error fue del banco y cómo actuar si quien recibió el dinero se niega a devolverlo.   ¿Qué debes hacer apenas detectas una transferencia realizada por error? Comunícate inmediatamente con tu banco y deja constancia formal de lo ocurrido, solicitando un número de reclamo o comprobante de la gestión. Mientras antes informes el problema, mayores serán las posibilidades de iniciar oportunamente las gestiones para recuperar el dinero. El banco no puede retirar directamente los fondos de la cuenta receptora sin autorización ni entregarte los datos personales de su titular. Sin embargo, puede contactar a la institución financiera de destino para solicitar que se gestione la devolución con la persona que recibió la transferencia.   ¿Qué ocurre si la transferencia equivocada fue responsabilidad del banco? Si el problema se produjo por una falla atribuible a la institución financiera, como una transferencia duplicada o el envío de un monto distinto al indicado, puedes exigir que el banco revise la operación y entregue una solución. En estos casos puedes reclamar directamente ante la institución y, si no obtienes una respuesta satisfactoria, acudir al SERNAC o a la Comisión para el Mercado Financiero, CMF. También puedes evaluar las acciones correspondientes ante el Juzgado de Policía Local.   ¿Qué puedes hacer si la persona que recibió el dinero no quiere devolverlo? Si la transferencia fue producto de un error tuyo, quien recibió el dinero no adquiere automáticamente el derecho a quedarse con esos fondos. El artículo 2295 del Código Civil contempla la restitución de lo pagado por error, por lo que puedes solicitar formalmente su devolución. Si la persona no responde o se niega a devolver el dinero, puedes evaluar una acción ante los tribunales civiles para solicitar su restitución. Y si eres tú quien recibe una transferencia inesperada, realiza cualquier devolución a través de tu banco y hacia la cuenta de origen, evitando transferir fondos a cuentas distintas solicitadas por desconocidos.   Si realizaste una transferencia por error, el banco no entrega una solución adecuada o la persona que recibió el dinero se niega a devolverlo, contáctanos a nuestro Servicio de Atención al Consumidor SAC de ODECU.

¿Qué puedes hacer si transfieres dinero por error a otra cuenta? Leer más »

ODECU advierte que reforma a la Ley de Fraudes debilita la protección de los consumidores

La organización valoró avances del proyecto MK4 en simplificación de trámites y seguridad de la cadena de pagos, pero advirtió que reemplazar el estándar de dolo o culpa grave por culpa leve y presumir negligencia ante operaciones con autenticación reforzada, sin otras consideraciones, traslada hacia los usuarios riesgos que no están en su esfera de control. La Organización de Consumidores y Usuarios de Chile, ODECU, manifestó su preocupación por algunos de los cambios a la Ley N° 20.009 incluidos en el proyecto de Reforma al Mercado de Capitales y Financiamiento de la Casa Propia, conocido como MK4, ingresado al Congreso el 9 de septiembre bajo el Boletín N° 18.643-05. La iniciativa se encuentra actualmente en su primer trámite constitucional. Hacienda Entre sus modificaciones, el proyecto propone reemplazar en distintas disposiciones el actual estándar de dolo o culpa grave del usuario por uno de culpa leve. Además, incorpora un nuevo artículo 4 ter que presume culpa leve cuando una operación desconocida haya sido realizada mediante autenticación reforzada. Para ODECU, perseguir el autofraude es necesario, pero ello no debiera traducirse en una reducción general de la protección para millones de personas que utilizan sistemas digitales cuyo diseño, seguridad y funcionamiento no controlan. “Quien deliberadamente intenta aprovecharse del sistema debe responder. Pero la existencia de fraude no puede convertirse en una razón para disminuir la protección de las víctimas reales”, señaló Stefan Larenas Riobó, presidente de ODECU. Autenticar no significa consentir Uno de los principales reparos de ODECU se relaciona con la presunción asociada a la autenticación reforzada. “Autenticar una operación no significa necesariamente consentirla. Una persona puede entregar una clave o confirmar una transacción después de haber sido engañada mediante phishing, vishing, suplantación o ingeniería social. El uso de un segundo factor no demuestra, por sí solo, que haya querido realizar esa operación”, explicó Larenas. La organización advierte que estos fraudes tampoco pueden analizarse únicamente desde la conducta final del usuario. Los delincuentes pueden disponer previamente de información como nombre, teléfono, banco, productos contratados u otros datos obtenidos mediante filtraciones o brechas de ciberseguridad, incluso del mismo proveedor, lo que permite construir engaños mucho más convincentes. “Si quien contacta a la víctima conoce antecedentes que razonablemente deberían estar protegidos, no basta con concluir que el cliente fue negligente porque entregó una clave. También corresponde preguntarse de dónde salió esa información y qué medidas adoptaron las instituciones para protegerla y prevenir fraudes”, agregó el presidente de ODECU. Más exigencias de prueba para las instituciones Para ODECU el proyecto también debiera aumentar la calidad de la evidencia exigida a los emisores. No debería bastar con demostrar que se utilizó una contraseña o un segundo factor. La institución debiera poder explicar cómo operó la autenticación, si existieron alertas, si la transacción se apartaba del comportamiento habitual del cliente y qué mecanismos de prevención fueron activados. “La seguridad digital es parte del servicio financiero. No puede descansar exclusivamente en cuánto cuidado tuvo una persona frente a técnicas de engaño cada vez más sofisticadas”, afirmó Larenas. Aspectos que ODECU valora La organización también reconoce avances dentro de la propuesta, como la estandarización de la declaración jurada, la posibilidad de realizar electrónicamente la denuncia y la extensión de obligaciones de seguridad a otros participantes de la cadena de pagos. ODECU considera positivo que procesadores, subadquirentes, marcas de tarjetas y otros actores puedan asumir responsabilidad cuando hayan contribuido al fraude o a la imposibilidad de prevenirlo. El proyecto contempla expresamente el derecho del emisor a repetir contra otros participantes que hayan contribuido al fraude por acción u omisión. “La persona afectada necesita una vía clara y sencilla. No corresponde exigirle que descubra si la falla ocurrió en el banco, en un procesador, en una fintech o en otro participante. Esa discusión debe resolverse entre quienes forman parte profesionalmente del sistema”, sostuvo Larenas. Finalmente, ODECU llamó a que la discusión legislativa mantenga un equilibrio entre la persecución efectiva del autofraude, la responsabilidad de los proveedores y la protección de quienes son víctimas de fraudes financieros, evitando que los cambios terminen trasladando hacia los consumidores riesgos que corresponden al funcionamiento y seguridad del sistema de pagos.

ODECU advierte que reforma a la Ley de Fraudes debilita la protección de los consumidores Leer más »

Cyber Monday 2026: compra informado y guarda respaldo de cada etapa

Durante eventos masivos de comercio electrónico como Cyber Monday 2026, la rapidez de las ofertas puede llevar a comprar sin revisar todos los antecedentes. Por eso, la principal recomendación es no dejarse llevar únicamente por el porcentaje de descuento y comparar precios antes de tomar una decisión. También es importante verificar exactamente qué producto se está comprando, incluyendo modelo, características, condiciones de la oferta y precio final. Antes de pagar, conviene revisar además cómo será la entrega y, si corresponde retiro en tienda, confirmar en qué sucursal estará disponible y desde qué fecha. Compara antes de comprar Un porcentaje de descuento elevado no siempre permite saber si la oferta realmente es conveniente. Antes de comprar, revisa los precios que el producto ha tenido previamente y compara entre distintos proveedores. Junto con ello, confirma que el producto anunciado corresponda exactamente al que necesitas. Revisa modelo, características, condiciones de la promoción y cualquier restricción asociada a la compra. Revisa el precio total y las condiciones de entrega Antes de finalizar la compra, verifica el precio total que pagarás y las condiciones de despacho o retiro. Si elegiste retiro en tienda, asegúrate de saber en qué sucursal debes retirar el producto y desde qué fecha estará disponible. De acuerdo con la interpretación del SERNAC señalada en este contenido, el retiro en tienda no debería generar un cobro adicional cuando esa modalidad forma parte de las condiciones ofrecidas por el proveedor al momento de la compra. Guarda todos los antecedentes de la compra Conserva capturas de la oferta, pantallazos, comprobantes de compra, boletas, correos y cualquier información relacionada con la fecha y lugar de retiro. Estos documentos pueden ser fundamentales si posteriormente existe un incumplimiento. Al recibir el producto, revisa inmediatamente su estado. Si detectas una falla, daño o diferencia respecto de lo ofrecido, documenta el problema con fotografías y comunícate con la empresa cuanto antes.

Cyber Monday 2026: compra informado y guarda respaldo de cada etapa Leer más »